
Ejerskifteforsikring eller huseftersyn er to begreber, som næsten alle boligkøbere støder på, men som alligevel ofte bliver blandet sammen eller misforstået. Når du står over for at skulle købe hus eller lejlighed, er det afgørende at forstå, at de to ting dækker vidt forskellige funktioner i boligkøbet: det ene er en teknisk undersøgelse af boligens tilstand, mens det andet er en forsikring, der kan dække dig økonomisk, hvis der senere dukker skjulte fejl og mangler op. Denne artikel gennemgår grundigt, hvad hver af de to indebærer, hvordan de spiller sammen, og hvordan du som køber træffer det rigtige valg.
- Et huseftersyn er en fysisk, teknisk gennemgang af boligen udført af en byggesagkyndig
- En ejerskifteforsikring er en økonomisk forsikring, der kan dække udgifter til skjulte skader opdaget efter overtagelsen
- De to ting hænger juridisk sammen, fordi tilstandsrapporten fra huseftersynet ofte er en forudsætning for at kunne tegne forsikringen
- Sælger og køber deler typisk udgiften til ejerskifteforsikringen, hvis sælger har fremlagt en tilstandsrapport
Ejerskifteforsikring og huseftersyn: to forskellige ting
Mange boligkøbere tror fejlagtigt, at et huseftersyn og en ejerskifteforsikring er to navne for det samme produkt. Det er de ikke. Huseftersynet er en teknisk undersøgelse, mens ejerskifteforsikringen er et finansielt produkt. De er dog tæt forbundne, fordi den danske lovgivning om huseftersynsordningen er designet til, at de to elementer arbejder sammen om at beskytte både køber og sælger ved en boligha ndel.
Når en sælger ønsker at fritage sig selv for et betydeligt ansvar for skjulte fejl og mangler, skal boligen gennemgås af en uvildig byggesagkyndig, som udarbejder en tilstandsrapport og i de fleste tilfælde også en elinstallationsrapport. Først derefter kan køber tegne en ejerskifteforsikring, som dækker visse typer skader, der ikke blev opdaget ved gennemgangen. Uden tilstandsrapporten er det typisk ikke muligt at få en ejerskifteforsikring på normale vilkår, og sælgers ansvarsfrihed falder også bort.
Kort sagt: huseftersynet er grundlaget, og ejerskifteforsikringen er sikkerhedsnettet, der bygger ovenpå. Det ene erstatter ikke det andet, og du bør som køber forholde dig til begge dele hver for sig, når du vurderer en konkret bolighandel.
Hvad dækker en ejerskifteforsikring egentlig?
En ejerskifteforsikring er en forsikring, som køber (og ofte delvist sælger) betaler for, og som dækker udgifter til udbedring af skjulte skader og byggetekniske fejl i boligen, som hverken sælger eller den byggesagkyndige kunne eller burde have opdaget på tidspunktet for huseftersynet. Det kan for eksempel være:
- Fugtskader i konstruktioner, der ikke var synlige ved gennemgangen
- Skjulte rådskader i tagkonstruktion eller fundament
- Fejl i skjulte installationer, der ikke fremgår af tilstandsrapporten
- Byggetekniske mangler, som først viser sig efter overtagelsen
Det er vigtigt at understrege, at ejerskifteforsikringen ikke dækker alt. Den dækker som udgangspunkt kun forhold, der allerede var til stede, da handlen blev indgået, men som ikke var synlige eller kendte. Forsikringen dækker heller ikke normal slitage, forhold der allerede er beskrevet i tilstandsrapporten, eller skader der opstår efter overtagelsesdagen som følge af manglende vedligeholdelse. Mange forsikringer har desuden en selvrisiko, og dækningsomfanget kan variere betydeligt fra selskab til selskab, så det kan betale sig at sammenligne vilkårene grundigt, før man vælger.
Prisen på en ejerskifteforsikring afhænger af boligens alder, stand, størrelse og de konkrete anmærkninger i tilstandsrapporten. Jo flere og alvorligere anmærkninger, jo dyrere bliver forsikringen typisk, fordi risikoen for skjulte følgeskader vurderes at være større. Ved lovpligtig deling betaler sælger som udgangspunkt halvdelen af præmien for et basisniveau svarende til den billigste police på markedet, mens køber selv betaler differencen, hvis man ønsker en bedre dækning. Du kan læse mere om grundlæggende forsikringsbegreber og forbrugerrettigheder hos Forsikringsoplysningen, som er en uvildig informationstjeneste om forsikring i Danmark.
Hvornår giver ejerskifteforsikringen mest mening?
Ejerskifteforsikringen giver især mening ved ældre boliger, hvor risikoen for skjulte byggetekniske problemer typisk er større. Ved nyere ejendomme med få eller ingen anmærkninger kan det være en mere individuel vurdering, om udgiften til forsikringen står mål med den reelle risiko. Under alle omstændigheder bør du læse forsikringsbetingelserne grundigt igennem, inden du skriver under, så du forstår præcis, hvilke skadestyper og beløbsgrænser der gælder.
Hvad undersøger en byggesagkyndig ved et huseftersyn?
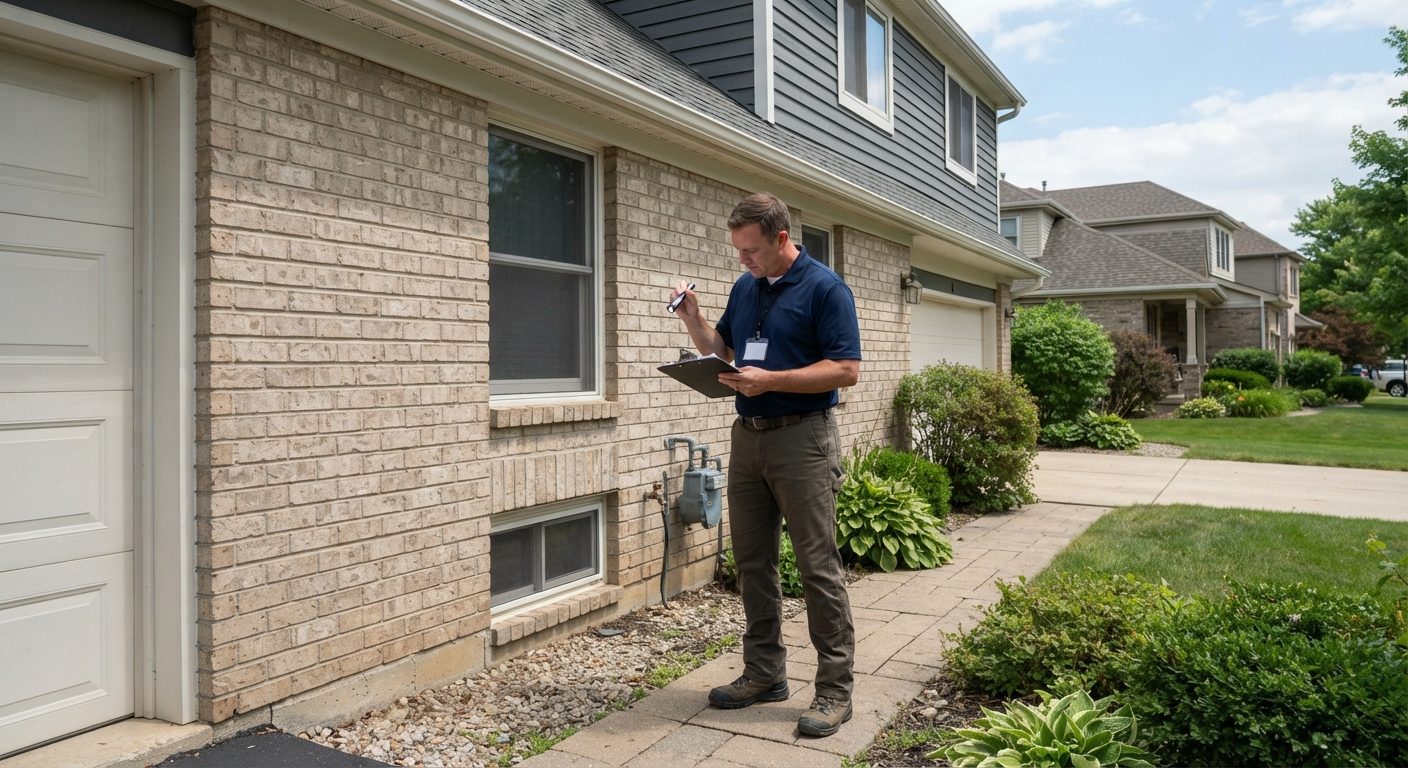
Et huseftersyn udføres af en certificeret byggesagkyndig, der grundigt gennemgår boligens synlige og tilgængelige bygningsdele. Formålet er at kortlægge boligens tilstand og registrere fejl, skader og slitage, som derefter beskrives i en standardiseret tilstandsrapport. Gennemgangen omfatter typisk:
- Tag, tagkonstruktion og tagrender
- Fundament, sokkel og kældervægge
- Facader, vinduer og døre
- Indvendige overflader, gulve og lofter
- Fugtforhold og eventuelle tegn på skimmel eller råd
- Installationer, i det omfang de er synlige uden destruktive indgreb
Den byggesagkyndige foretager en visuel og ikke-destruktiv undersøgelse, hvilket betyder, at skjulte konstruktioner bag vægge, under gulve eller i lukkede hulrum normalt ikke bliver åbnet op. Det er netop derfor, at der stadig kan opstå behov for en ejerskifteforsikring, selv efter et grundigt huseftersyn er gennemført: nogle fejl er simpelthen umulige at opdage uden at bryde konstruktionen op.
Tilstandsrapporten anvender en karakterskala fra K0 til K3, hvor K0 betyder ingen bemærkninger, og K3 betyder kritiske skader, der kræver øjeblikkelig udbedring. Mange boligkøbere vælger derudover en elinstallationsrapport, der udføres af en autoriseret elinstallatør og gennemgår boligens el-installationer efter samme princip. Ordningen er reguleret af staten, og du kan finde officiel information om huseftersynsordningen, godkendte byggesagkyndige og elinstallatører hos Sikkerhedsstyrelsen, som fører tilsyn med ordningen i Danmark.
Hvad koster et huseftersyn?
Prisen for et huseftersyn varierer afhængigt af boligens størrelse, alder og geografiske placering, men ligger typisk i et spænd, hvor det udgør en mindre, men fornuftig investering sammenlignet med den samlede boligpris. Det er sælger, der som udgangspunkt bestiller og betaler for tilstandsrapporten, hvis sælger ønsker at opnå ansvarsfrihed efter husforbedringsreglerne.
Hvorfor de to ting ofte forveksles af boligkøbere
Forvekslingen mellem ejerskifteforsikring og huseftersyn opstår typisk af tre grunde. For det første bliver de ofte nævnt i samme sætning hos ejendomsmæglere og i købsaftaler, fordi de juridisk hænger sammen. For det andet oplever mange førstegangskøbere, at processen omkring boligkøb i forvejen er uoverskuelig, fyldt med nye begreber som skøde, refusionsopgørelse og tinglysning, hvilket gør det svært at holde styr på, hvad der egentlig er en forsikring, og hvad der er en fysisk undersøgelse. For det tredje signalerer begge ordninger tryghed og sikkerhed, hvilket gør, at de nemt smelter sammen i bevidstheden som “den der ting, der beskytter mig som køber”.
Det er lidt den samme type misforståelse, man ser i mange andre sammenhænge, hvor to beslægtede, men forskellige begreber bliver brugt i flæng. Det kan sammenlignes med, hvordan man ved et boligkøb eller et hvilket som helst større forbrugsvalg ofte skal veje den umiddelbare besparelse op mod den langsigtede tryghed, ligesom man eksempelvis ser det, når rejsende skal vurdere, om all inclusive eller selvforplejning betaler sig bedst: begge løsninger kan virke ens på overfladen, men dækker meget forskellige behov og risici.
En anden kilde til forvirring er, at nogle købere tror, at huseftersynet i sig selv beskytter dem økonomisk, hvis der senere opstår en skade. Men tilstandsrapporten er udelukkende en beskrivelse af boligens tilstand på undersøgelsestidspunktet. Den indeholder ingen garanti og ingen økonomisk dækning. Det er netop her, ejerskifteforsikringen kommer ind som det element, der kan dække de økonomiske konsekvenser, hvis noget alligevel skulle vise sig at være galt efter overtagelsen.
Konsekvensen af at forveksle de to
Hvis du som køber fejlagtigt tror, at et godt huseftersyn automatisk betyder, at du er økonomisk dækket mod senere skader, kan du stå i en situation, hvor du selv skal betale for en kostbar udbedring, fordi du valgte at fravælge ejerskifteforsikringen. Omvendt kan du også risikere at betale for en forsikring, du reelt ikke har brug for, hvis du ikke har forstået, hvad tilstandsrapporten allerede har afdækket. Derfor er det afgørende at kende forskellen, inden du underskriver købsaftalen.
Sådan vælger du rigtigt, når du skal købe bolig
Når du står midt i en bolighandel, er der en række konkrete trin, du kan følge for at sikre, at du træffer et informeret valg omkring både huseftersyn og ejerskifteforsikring:
- Bed om tilstandsrapporten tidligt. Læs den grundigt igennem, og spørg ind til alle anmærkninger med K2 eller K3, inden du går videre i processen.
- Overvej en elinstallationsrapport, hvis den ikke allerede foreligger, da el-installationer sjældent er omfattet af den almindelige tilstandsrapport.
- Indhent flere tilbud på ejerskifteforsikring. Dækningsomfang, selvrisiko og pris varierer markant mellem selskaberne, så det betaler sig at sammenligne mindst to til tre tilbud.
- Vurder boligens alder og stand. Jo ældre bygning, desto mere relevant er det typisk at vælge en forsikring med et bredt dækningsomfang.
- Tal med din rådgiver eller advokat om, hvordan ansvarsfraskrivelsen i købsaftalen er formuleret, så du forstår, hvad sælger reelt er fritaget for ansvar for.
Det kan være fristende at springe trinnene over for at spare tid eller penge i en i forvejen stresset proces, men ligesom man ikke bør ignorere tidlige advarselstegn ved andre vigtige beslutninger, for eksempel når man skal vurdere, om en skade på elektronik kræver professionel hjælp frem for en hurtig løsning, jævnfør overvejelserne om reparation versus udskiftning af en revnet telefonskærm, bør man heller ikke undervurdere betydningen af grundig research ved boligkøb. De beslutninger, man træffer tidligt i processen, har ofte stor økonomisk betydning flere år frem.
Hvad hvis sælger ikke har fremlagt en tilstandsrapport?
Hvis sælger ikke fremlægger en tilstandsrapport og en elinstallationsrapport, bortfalder muligheden for, at sælger kan opnå ansvarsfrihed efter huseftersynsordningen. Det betyder, at sælger som udgangspunkt hæfter efter de almindelige mangelsregler i købeloven i en længere periode. I den situation er det særligt vigtigt selv at overveje en uafhængig byggeteknisk gennemgang, inden man underskriver en bindende aftale, da man ellers køber boligen uden den sædvanlige tryghed, som ordningen ellers giver. Du kan læse mere om de grundlæggende principper bag ordningen og forskellen mellem de to begreber på Wikipedias opslag om ejerskifteforsikring.
Ofte stillede spørgsmål
Er det lovpligtigt at have en ejerskifteforsikring?
Nej, det er ikke lovpligtigt at tegne en ejerskifteforsikring. Det er derimod en frivillig ordning, men den anbefales kraftigt, fordi den kan give dig økonomisk tryghed, hvis der dukker skjulte fejl op efter overtagelsen. Uden forsikringen bærer du selv den fulde økonomiske risiko for forhold, som sælger er blevet fritaget for ansvar for.
Kan jeg købe bolig uden et huseftersyn?
Ja, det er muligt at gennemføre en bolighandel uden tilstandsrapport, men det anbefales ikke. Uden rapporten mister sælger muligheden for ansvarsfrihed, og du som køber får ikke et solidt grundlag for at vurdere boligens tekniske stand. Det øger risikoen for ubehagelige og kostbare overraskelser efter overtagelsen betydeligt.
Hvem betaler for ejerskifteforsikringen?
Som udgangspunkt deler sælger og køber udgiften til forsikringen, hvis sælger har fremlagt en tilstandsrapport og ønsker ansvarsfrihed. Sælger betaler typisk halvdelen af præmien for en billig standarddækning, mens køber selv betaler, hvis man ønsker en mere omfattende og dermed dyrere forsikringsløsning.
Dækker ejerskifteforsikringen alle typer skader?
Nej, forsikringen dækker udelukkende skjulte byggetekniske fejl og mangler, som ikke kunne eller burde være opdaget ved huseftersynet. Den dækker ikke normal slitage, kendte forhold nævnt i tilstandsrapporten, eller skader opstået efter overtagelsen som følge af manglende vedligeholdelse. Læs altid forsikringsbetingelserne grundigt, så du kender de præcise dækningsgrænser og undtagelser.