Annonce – sponsoreret indhold.
Hvis du vil have overblik over gæld, der er fordelt på kreditkort, forbrugslån, billån og måske et mindre boliglån, skal du samle alle tal ét sted: långiver, restgæld, rente, ÅOP, månedlig ydelse og forfaldsdato. Det lyder banalt, men det er netop de små forskelle mellem lånene, der gør det svært at se det samlede billede. Denne guide gennemgår rækkefølgen trin for trin, så du ender med et konkret overblik og et grundlag for at vurdere, om det kan betale sig at samle lånene.
- Lav én samlet oversigt med restgæld, rente, ÅOP, ydelse og løbetid for hvert enkelt lån.
- Sammenlign lånene på ÅOP og restgæld, ikke kun på den månedlige ydelse.
- Tegn som sene betalinger, nye lån til at betale gamle og ukendte restbeløb viser, at du har mistet overblikket.
- Et samlelån kan give én ydelse og ét sted at følge gælden, men kun hvis den samlede pris faktisk bliver lavere.
Overblik over gæld: Derfor bliver flere lån hurtigt til et rod
Ingen planlægger at havne i et lånerod. Det sker typisk gradvist: et kreditkort, der blev brugt til en større anskaffelse, et forbrugslån, der skulle dække en uventet regning, et billån, der kom til, da bilen blev skiftet, og måske et mindre boliglån ovenpå. Hvert lån giver mening, da det blev oprettet. Problemet opstår, når de alle løber samtidig.
Lånene er nemlig sjældent ens opbygget. De har forskellige renter, forskellige løbetider og forskellige gebyrer. Nogle trækkes den 1. i måneden, andre midt i måneden, og kreditkortet har en helt tredje logik med en minimumsbetaling, der ændrer sig med saldoen. Når afdragene ligger spredt over måneden og ligner hinanden i størrelse, er det svært at se, hvilket lån der egentlig koster mest.
Det første skridt er derfor altid at få overblik over din gæld, før du kan vælge, hvad du vil gøre ved den. Uden det overblik gætter du: Du betaler måske ekstra af på det lån, der føles tungest, i stedet for det, der er dyrest.
Rente og ÅOP er ikke det samme
Den nominelle rente fortæller, hvad du betaler for selve lånet. ÅOP (årlige omkostninger i procent) medregner også gebyrer og etableringsomkostninger og giver derfor et mere retvisende billede af prisen. Långivere skal oplyse ÅOP ved forbrugslån, så tallet står i dine låneaftaler. Hvis du kun sammenligner renterne, kan et lån med lav rente og højt etableringsgebyr se billigere ud, end det er.
Løbetid ændrer regnestykket
Et lån med lang løbetid giver en lav månedlig ydelse, men du betaler renter i længere tid. Et lån med kort løbetid føles dyrt hver måned, men er hurtigt væk. Når du har flere lån med forskellige løbetider, kan en lav samlet ydelse skjule, at du reelt har meget gæld, der først forsvinder om mange år.
Tegn på, at du har mistet overblikket
Du behøver ikke have betalingsproblemer for at have mistet overblikket. Her er nogle af de mest almindelige signaler:
- Du kan ikke svare på, hvor meget du skylder i alt. Du kender ydelserne, men ikke restgælden.
- Du ved ikke, hvilket lån der har den højeste rente. Du har aldrig lagt dem ved siden af hinanden.
- Du er begyndt at bruge kreditten til faste udgifter. Dagligvarer eller regninger lander på kortet.
- Du optager nye lån for at betale gamle. Det giver pusterum, men sjældent en løsning.
- Du har fået rykkere eller betalt for sent. Forfaldsdatoerne er løbet fra dig, og det koster gebyrer og renter.
- Du undgår at åbne netbanken eller breve fra långivere. Det er et tydeligt tegn på, at tallene føles overvældende.
Når livsstilsvalg og lån vokser sammen
Rodet i økonomien hænger tit sammen med små og store forbrugsvalg. Et nyt sofabord eller en dyr lampe til stuen bliver nemt lagt på kortet, fordi beløbet føles overkommeligt. En ny telefon eller en elcykel bliver delt op i rater, og et hurtigt forbrugslån dækker weekendturen, som der ikke var plads til i budgettet. Hver beslutning er lille, men tilsammen skaber de flere forskellige betalingsstrømme, som du skal holde styr på.
Impulskøb gør det værre, fordi de ofte finansieres med de dyreste lånetyper: kreditkort og hurtige forbrugslån. Det handler ikke om at skamme sig over forbrugsvalg. Pointen er, at gæld, der er optaget til noget, du knap husker, stadig står på din ydelsesoversigt hver måned.
Sådan kortlægger du al din gæld trin for trin
Kortlægningen tager typisk en aften. Du skal bruge netbank, mails og breve fra långivere og gerne et regneark eller et stykke papir. Gå frem i denne rækkefølge:
- Find alle lånene. Gennemgå kontoudtog for de seneste måneder og kig efter faste træk, der ikke er husleje eller forsyning. Tjek kreditkort, afbetalingsaftaler i webshops, billån, forbrugslån og mindre boliglån. Din årsopgørelse hos Skattestyrelsen kan også give fingerpeg om, hvilke långivere der har indberettet renter til dig.
- Opret en oversigt. Lav en række for hvert lån med følgende kolonner: långiver, lånetype, oprindeligt beløb, restgæld, rente, ÅOP, månedlig ydelse, resterende løbetid, forfaldsdato og eventuelle gebyrer.
- Hent de aktuelle tal. Log ind hos hver långiver og se restgælden i dag, ikke den, du husker fra aftalens start. Husk, at kreditkortets saldo svinger fra måned til måned.
- Find ud af, om renten er fast eller variabel. Variabel rente kan ændre ydelsen undervejs, og det skal du kunne se i oversigten.
- Læg tallene sammen. Beregn samlet restgæld og samlet månedlig ydelse. Se også, hvor stor en del af din indkomst efter skat ydelserne udgør.
- Markér de dyreste lån. Sortér efter ÅOP, så du kan se, hvilke lån der koster mest.
- Tjek vilkårene for førtidig indfrielse. Spørg långiveren, om der er gebyr, hvis du betaler lånet af før tid. Det er vigtigt, hvis du overvejer at samle lånene.
Et eksempel på opsætning
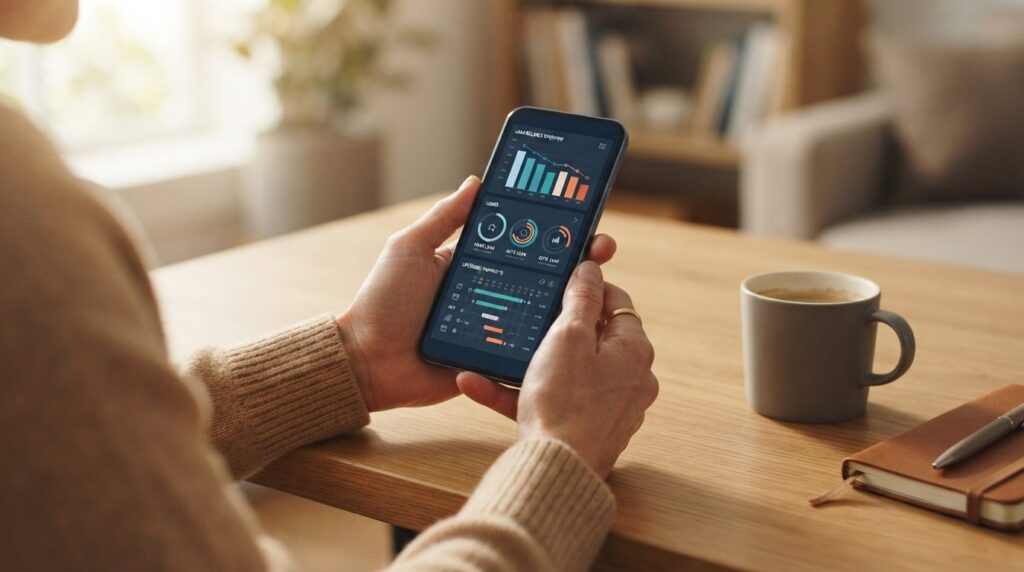
Din oversigt kan se sådan ud i sin enkleste form: Hver række er et lån, og de tre vigtigste kolonner er restgæld, ÅOP og månedlig ydelse. Når du har udfyldt dem, kan du se, om det er kreditkortet, forbrugslånet eller billånet, der trækker mest. Måske opdager du, at et lille lån med høj rente koster mere end et stort lån med lav rente.
Sådan bruger du overblikket til at se, hvad gælden koster
Når oversigten er færdig, skal du bruge den til at stille de rigtige spørgsmål. Det handler ikke om at have mest mulig gæld i den laveste ydelse, men om at kende den reelle pris.
- Hvad koster lånene samlet om måneden? Sammenlign med, hvad du har tilbage efter faste udgifter som husleje, forsikringer og abonnementer. Hvis du også vil gennemgå faste aftaler som internet, kan du læse Internetvalget der kan koste dig dyrt: Sådan vurderer du om din næste bredbåndsaftale matcher din bolig og hverdag i 2026.
- Hvilke lån har den højeste ÅOP? De er typisk de første, du bør betale ekstra af på eller erstatte.
- Hvornår er lånene færdige? Hvis et lån slutter om få måneder, frigiver det rum i budgettet, og måske er det ikke værd at røre ved.
- Er der lån, du reelt ikke bruger noget af? Et kreditkort med lille saldo kan være nemt at betale ud.
Sæt et realistisk budget oven på tallene
Kortlægningen viser, hvad du skylder, men ikke om dit månedlige budget hænger sammen. Opstil indtægter efter skat og træk faste udgifter, ydelser og en realistisk sum til mad og transport fra. Hvis der ikke er plads til uforudsete udgifter, risikerer du, at kreditkortet igen bliver buffer, og så vokser gælden. Forbrugerrådet Tænk har budgetværktøjer og vejledninger til privatøkonomi, der kan hjælpe dig med at sætte tal på hverdagen.
Sådan kan du samle dine lån og få én fast ydelse
Når du kender tallene, kan du overveje, om et samlelån giver mening. Et samlelån er et nyt lån, der bruges til at indfri dine eksisterende lån, så du i stedet har ét lån hos én långiver, én ydelse og én forfaldsdato. Formålet er bedre overblik, og ofte også en lavere rente end på de dyreste af dine nuværende lån. Samlelån er typisk usikrede lån, og renten kan være variabel. Løbetiden kan som regel tilpasses din økonomi.
Hvad kan et samlelån koste?
Priserne varierer meget mellem udbyderne. På Tjekbankers sammenligning af samlelån ligger lånebeløbene fra 25.000 til 600.000 kr., og renterne spænder fra omkring 5,95 % til 17,95 %, afhængigt af udbyder og din kreditprofil. Løbetiderne spænder fra 1 til 15 år, og etableringsgebyret er hos flere udbydere 0 kr., mens enkelte tager omkring 1.500 kr. Den rente, du får tilbudt, afhænger af bankens kreditvurdering af dig.
Til illustration viser en vejledende beregning på landingssiden et lån på 150.000 kr. over 72 måneder med 4,50 % i rente. Det giver en månedlig ydelse på 2.381 kr. og samlede låneomkostninger på 21.440 kr., så du i alt betaler 171.440 kr. tilbage. Det er kun et regneeksempel. Din faktiske ydelse afhænger af rente, gebyrer og ÅOP.
Sådan sammenligner du tilbud
- Brug ÅOP som hovedtal. Det medregner gebyrer og giver et bedre grundlag end renten alene.
- Sammenlign totalbeløbet, ikke kun ydelsen. Se de samlede tilbagebetalinger for samlelånet og for dine nuværende lån, hvis du beholder dem.
- Tjek etableringsgebyr og eventuelle gebyrer ved indfrielse af de gamle lån.
- Vælg løbetid med omtanke. En lang løbetid sænker ydelsen, men øger de samlede renteomkostninger.
- Lån kun det, du skal bruge. Hvis du låner mere, end du skal bruge til at indfri gælden, betaler du renter på penge, du ikke havde brug for.
Der er fortrydelsesret på forbrugslån, og i Danmark er den normalt 14 dage. Læs dog altid din aftale igennem, og spørg långiveren, hvis noget er uklart. Du kan sammenligne udbydere og få tilbud via Tjekbankers samlelån-side, hvor forespørgslen er uforpligtende.
Hvornår giver et samlelån mening, og hvornår gør det ikke?
Et samlelån er ikke en genvej, og det er ikke altid en god idé. Det giver typisk mest mening, når:
- du har flere lån med høj rente, især kreditkort og forbrugslån, som et lån med lavere ÅOP kan erstatte,
- du har svært ved at holde styr på forfaldsdatoer og ydelser,
- din indkomst er stabil, så du kan overholde en fast ydelse,
- de nye samlede omkostninger er lavere end summen af dine nuværende lån.
Vær på vagt, hvis:
- dine nuværende lån har lav rente, fx et billån, der snart er afbetalt,
- du risikerer at forlænge løbetiden så meget, at du betaler mere i alt,
- du bagefter bruger kreditkortene igen. Så sidder du med både samlelånet og ny gæld.
Den vigtigste vane efter en samling er at lukke eller nedsætte kreditten på de kort og aftaler, der netop er indfriet. Ellers er overblikket kortvarigt.
Når gælden føles for stor
Hvis du kan se, at ydelserne æder det meste af din indkomst, eller hvis du allerede har rykkere, er et samlelån måske ikke nok. Så er næste skridt at kontakte dine långivere og aftale en afviklingsplan eller søge gratis gældsrådgivning. Finanstilsynet og Forbrugerrådet Tænk kan hjælpe med vejledning om dine rettigheder som låntager, og der findes både kommunale og frivillige rådgivningstilbud. Jo før du handler, jo flere muligheder har du.
Sådan fastholder du overblikket
- Opdater oversigten en gang om måneden. Det tager ti minutter, når den først er lavet.
- Saml betalingsdatoerne. Spørg långiverne, om du kan flytte forfaldsdatoen til dagen efter, din løn kommer.
- Brug automatisk betaling, men hold øje med, at kontoen har dækning.
- Vent 48 timer med større køb, der ikke er planlagt, især hvis de skal på kredit.
- Byg en lille buffer, så uforudsete udgifter ikke ender som nye lån.
Ofte stillede spørgsmål
Hvordan får jeg bedst overblik over gæld, når jeg har mange lån?
Lav en samlet oversigt med långiver, restgæld, rente, ÅOP, månedlig ydelse, løbetid og forfaldsdato for hvert lån. Hent de aktuelle tal fra din netbank eller långivers app, og læg restgæld og ydelser sammen. Sortér derefter efter ÅOP, så du kan se, hvilke lån der er dyrest.
Er et samlelån altid billigere end flere små lån?
Nej. Et samlelån er kun en fordel, hvis den samlede pris, altså ÅOP, gebyrer og løbetid, er lavere end ved dine nuværende lån. En lavere ydelse kan skyldes en længere løbetid, hvor du betaler mere i renter samlet set. Sammenlign derfor altid de samlede tilbagebetalinger.
Kan jeg samle både kreditkort, forbrugslån og billån?
Ofte kan du samle forbrugslån og kreditkortgæld. Om andre lån, fx billån, kan indgå, afhænger af udbyderen og lånenes vilkår. Spørg også, om der er gebyrer ved at indfri de gamle lån før tid.
Hvad hvis jeg ikke kan få et samlelån?
Långiverne foretager en kreditvurdering, og ikke alle bliver godkendt. Så kan du kontakte dine nuværende långivere for at aftale en ændret betalingsplan eller søge gratis gældsrådgivning. Undgå at tage endnu et dyrt lån for at klare de gamle.