
Annonce – sponsoreret indhold.
Din indboforsikring dækker som udgangspunkt kun delvist, når du flytter, og forsikring ved flytning afhænger i høj grad af, hvem der bærer ttingene, og hvordan en skade opstår. Mange policer dækker indbo under transport ved ulykker som færdselsuheld eller brand, men langt fra alle skader. Det gælder fx en ridset kommode, en tabt kasse eller en skærm, der vælter i bilen. Din police afgør det endelige svar, så tjek den, inden du booker bil eller hjælp.
Hvordan fungerer forsikring ved flytning, og hvornår er indbo dækket?
En indboforsikring dækker dit løsøre, altså møbler, tøj, elektronik og andre ting, du ejer og bruger i hjemmet. Dækningen følger normalt tingene, men reglerne for transport af indbo er ofte en særskilt del af policen. Nogle selskaber dækker indbo, mens det flyttes mellem to adresser. Andre sætter grænser for afstand, tidsrum eller årsager til skaden.
Typisk er du dækket, hvis skaden skyldes en pludselig og uforudset hændelse, fx brand, vand, eller at flyttebilen er involveret i en trafikulykke. Tyveri kan også være dækket, men ofte kun hvis tingene har været forsvarligt opbevaret og låst inde. En bil fuld af kasser, der står ulåst foran opgangen, er et klassisk problem.
Mange vælger derfor en flytning med forsikring. Så er det flyttefirmaets forsikring og ansvar, der træder i kraft, og man undgår at skulle gætte på, om ens egen police rækker. Det betyder ikke, at du kan lade være med at kigge i din egen police. Men det gør spørgsmålet om erstatning mindre uklart, fordi ansvaret hviler hos en professionel part.
Find dine forsikringsbetingelser og søg efter ord som flytning, transport og under flytning. Står der ingenting, så ring til dit selskab og få svaret skriftligt på mail.
Hvad dækker indboforsikringen typisk ikke ved en flytning?
Der er nogle gengangere, hvor danskere oplever, at skaden alligevel ikke bliver dækket:
- Skader ved forkert pakning: Hvis glas, porcelæn eller elektronik er pakket for dårligt, kan selskabet afvise skaden som utilstrækkelig emballering.
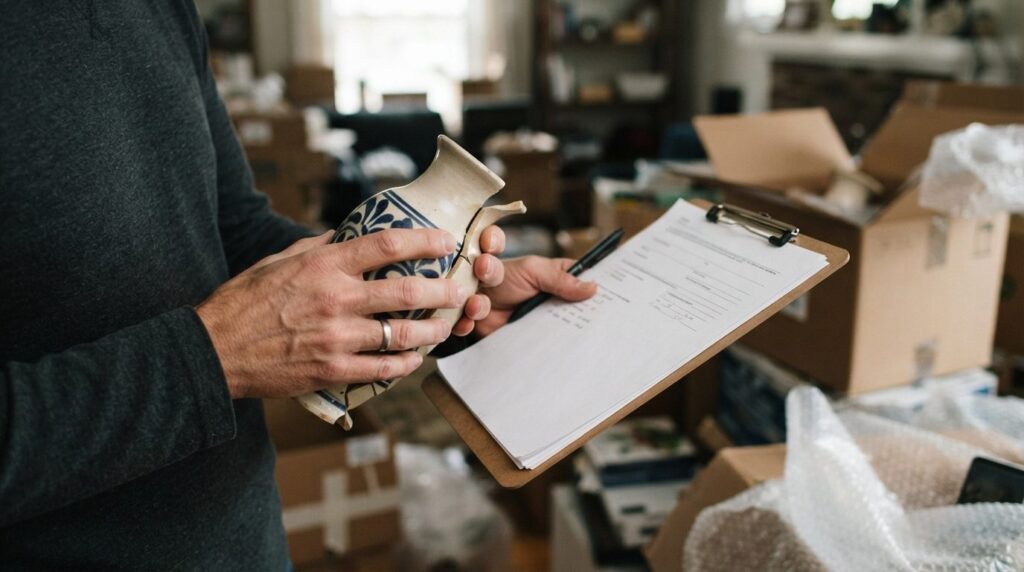
- Almindeligt slid og mindre skrammer: Ridser, buler og afskallet lak under bæring betragtes ofte ikke som en dækningsberettiget skade.
- Ting, der forsvinder uden dokumentation: Mangler en kasse efter flytningen, er det svært at få erstatning, hvis du ikke kan påvise, hvad den indeholdt.
- Skader på selve bygningen: Hul i væggen eller beskadiget trappeopgang hører under ansvarsforsikring, ikke indboforsikring.
- Værdigenstande og kontanter: Smykker, kunst og samlinger har ofte en lavere dækningssum eller kræver særskilt aftale.
- Selvrisiko: Selv hvis skaden er dækket, trækkes din selvrisiko fra, så små skader kan ende med at være uden erstatning i praksis.
Opbevarer du indbo midlertidigt i et depotrum eller hos en ven mellem to boliger, er det også værd at spørge selskabet, om policen gælder der. Det er et område, hvor betingelserne varierer meget.
Hvem har ansvaret, hvis du flytter selv med familie og venner?
Flytter du selv, er du i praksis din egen transportør. Det betyder, at skader på dit eget indbo skal dækkes af din indboforsikring, hvis betingelserne tillader det. Der er ingen anden part, du kan rette et erstatningskrav mod, medmindre en ven eller bekendt har forvoldt skaden ved en fejl. Her gælder de almindelige danske erstatningsregler, men i praksis er det sjældent noget, man har lyst til at føre til dørs mod en ven.
Det bør du være særligt opmærksom på ved selvflytning:
- Lånt eller lejet varebil: Bilens forsikring dækker skader på bilen og tredjepart, men ikke nødvendigvis det, du har i lasten.
- Hjælpere, der kommer til skade: Hvis en ven får en diskusprolaps på trappen, er det typisk hans egen ulykkesforsikring, der er relevant. Din privatansvarsforsikring dækker normalt kun, hvis du har pådraget dig erstatningsansvar.
- Skade på andres ting: Ridser du naboens dør eller opgangens gulv, kan din ansvarsforsikring, ofte en del af indboforsikringen, være relevant. Tjek, at du har den.
- Lejede hjælpemidler: Sækkevogn, flyttesele og lignende er sjældent dækket, hvis de går i stykker.
Selvflytning kan være billigst, men risikoen ligger helt og holdent hos dig. Den risiko er let at overse, når man står med en pizza og fem hjælpsomme venner.
Hvad gælder, når et flyttefirma står for flytningen?
Hyrer du et professionelt flyttefirma, flytter ansvaret for håndteringen af dine ting over til firmaet. Et seriøst firma har sin egen erhvervs- og transportforsikring og hæfter for skader, som medarbejderne forvolder ved fejl eller uforsigtighed. HD Flytteservice oplyser fx på sin side, at privatflytninger er forsikrede, og at de tager ansvar, hvis der sker en skade.
Formuleringer som “100% forsikret” er dog et udgangspunkt, ikke en detaljeret dækningsbeskrivelse. Spørg derfor altid ind til:
- om der er en maksimal erstatningssum pr. skade eller pr. genstand,
- om særligt værdifulde eller skrøbelige ting er undtaget,
- om ting, du selv har pakket, er dækket på samme vilkår som ting, firmaet har pakket,
- hvordan og hvornår en skade skal anmeldes.
Pakker flyttefirmaet selv, er der normalt en klarere ansvarsfordeling. Skader i kasser, du selv har pakket, kan være sværere at få dækket, fordi det kan være uklart, om skaden skyldes emballagen eller håndteringen.
Hvad bør du tjekke og aftale skriftligt inden flyttedagen?
Mundtlige løfter er svære at bevise, når en skade først er sket. Gå derfor listen igennem i god tid:
- Ring til dit forsikringsselskab og spørg, hvad din indboforsikring dækker under transport, og om der er særlige krav til emballering. Bed om svaret på mail.
- Få flyttefirmaets forsikringsbevis eller en skriftlig beskrivelse af dækningen, herunder eventuelle beløbsgrænser og undtagelser.
- Aftal, hvad der er inkluderet: pakning, adskillelse og montering af møbler, bæring op ad trapper og brug af elevator.
- Oplys om forhold, der kan komme til at spille en rolle: smalle trapper, lang bæreafstand, parkeringsforhold og tunge eller sarte genstande.
- Pak værdigenstande selv og tag dem med personligt, fx smykker, dokumenter, bærbare computere og kontanter.
- Få tilbud og aftaler bekræftet skriftligt, så der ikke er tvivl om omfang og pris.
Har du ikke styr på vilkårene i din egen police, kan Forbrugerrådet Tænk og Forsikringsoplysningen være gode steder at hente neutral vejledning om forsikringsdækning. Er du uenig med dit selskab om en afgørelse, kan du klage til Ankenævnet for Forsikring.
Hvordan dokumenterer du indboets stand før flytningen?
Dokumentation er det stærkeste værktøj, når du skal have erstatning. Uden den står dit ord mod selskabets eller flyttefirmaets, og du skal kunne vise både, at tingen fandtes, og at den var i orden.
- Tag billeder eller video af hvert rum, før noget pakkes. Zoom ind på dyre møbler, hvidevarer og elektronik, og vis også eksisterende ridser, så der ikke opstår tvivl om, hvad der var skadet i forvejen.
- Lav en indholdsliste for kasserne: Nummerér dem, og skriv kort, hvad de indeholder. Det gør det lettere at påvise, hvis en kasse forsvinder.
- Gem kvitteringer og serienumre på nyere elektronik og dyre ting. Et skærmbillede af ordrebekræftelsen er ofte nok.
- Mærk skrøbelige kasser tydeligt, og fotografér dem lukkede, inden de bæres ud.
- Gem materialet sikkert i skyen eller mailen, ikke kun på telefonen, der selv kan blive pakket ned og gå tabt.
På flyttedagen er det en god vane at gennemgå tingene sammen med flyttemændene ved ankomsten. Opdager du en skade, så tag billeder med det samme, og sørg for, at firmaet er bekendt med den, før teamet kører.
Hvad gør du, hvis noget går i stykker eller forsvinder?
Reager hurtigt og struktureret. Skriv ned, hvad der er sket, og tag billeder af skaden og emballagen. Kontakt flyttefirmaet skriftligt så hurtigt som muligt, gerne samme dag, og henvis til jeres aftale. Brug ikke den beskadigede genstand yderligere, og smid den ikke ud, før sagen er afklaret, da den kan skulle besigtiges.
Er skaden på dine egne ting uden et firma involveret, anmelder du den til dit forsikringsselskab med dokumentationen. Vær opmærksom på, at selskaber ofte har frister for anmeldelse, så vent ikke i ugevis. Afvises din sag, har du ret til at få begrundelsen og kan indbringe sagen for Ankenævnet for Forsikring.
Det vigtigste at tage med sig: Tjek din egen police, få flyttefirmaets dækning skriftligt, og dokumentér dit indbo, før det forlader den gamle adresse. Så er du bedst stillet, uanset om flytningen forløber uden problemer eller ej.